Kurz erklärt: In einer E‑Rechnung steht der Umsatzsteuer-Code E für „steuerbefreit“. Er beschreibt, wie ein Umsatz umsatzsteuerlich abgebildet wird – er ist selbst aber keine Rechtsgrundlage. Entscheidend ist, ob die konkrete Lieferung oder Leistung tatsächlich nach dem Umsatzsteuergesetz steuerfrei ist und welcher Befreiungsgrund dafür gilt. Insbesondere innergemeinschaftliche Lieferungen, Ausfuhren und Reverse-Charge-Umsätze erhalten in der E‑Rechnung eigene Kategorien.
Stand: 18. Oktober 2026
Was Umsatzsteuer-Code E aussagt
In einer Rechnung nach EN 16931, etwa XRechnung oder ZUGFeRD im passenden Profil, kennzeichnet E eine steuerbefreite Position. Der Steuersatz wird mit 0 Prozent angegeben. Zusätzlich braucht die Steueraufschlüsselung einen Befreiungsgrund: als Text, als Code aus der VATEX-Codeliste oder mit beidem. Der Code ersetzt nicht die steuerliche Prüfung: Der Rechnungsaussteller muss den zutreffenden Rechtsgrund selbst bestimmen. Die EU-Kommission beschreibt VATEX als Hilfsmittel zur Angabe des Befreiungsgrunds; ihre technische Anleitung zeigt Code E mit 0 Prozent und Befreiungsgrund.
Die Buchstaben sind deshalb nicht austauschbar, auch wenn auf allen Rechnungen keine Umsatzsteuer ausgewiesen wird:
| Situation | Kategorie in der E‑Rechnung | Typischer Grund |
|---|---|---|
| Steuerbefreiung, zum Beispiel eine passende Befreiung nach § 4 UStG | E | Gesetzliche Steuerbefreiung |
| Steuerfreie innergemeinschaftliche Lieferung | K | Lieferung von Deutschland in einen anderen EU-Mitgliedstaat |
| Steuerfreie Ausfuhrlieferung | G | Lieferung in ein Drittland |
| Reverse Charge | AE | Der Leistungsempfänger schuldet die Umsatzsteuer |
Die konkrete Kategorie richtet sich nach dem Umsatz, nicht allein danach, dass der Steuerbetrag auf der Rechnung null ist. Die EU-Anleitung unterscheidet E, K, AE und G für die jeweiligen Anwendungsfälle.
Welche Steuerbefreiungen § 4 UStG aufführt
RechnungFertig enthält derzeit die folgenden Gründe für Umsatzsteuer-Code E. Die Auswahl bezeichnet den Grund, der auf der Rechnung angegeben wird; ob er im konkreten Fall angewendet werden darf, richtet sich weiterhin nach den gesetzlichen Voraussetzungen.
- Kleinunternehmerregelung (§ 19 UStG): Umsätze eines Kleinunternehmers sind unter den gesetzlichen Umsatzgrenzen steuerfrei. In der E‑Rechnung wird der Grund als Text angegeben, zum Beispiel „Steuerbefreiung für Kleinunternehmer gemäß § 19 UStG“. Das ist ein eigenständiger Befreiungsgrund und keine Befreiung nach § 4 UStG. § 19 UStG
- Heilbehandlungen und Gesundheitsleistungen (§ 4 Nr. 14 UStG): Darunter fallen insbesondere bestimmte Heilbehandlungen im Bereich der Humanmedizin sowie bestimmte Krankenhaus-, Diagnose-, Vorsorge- und weitere Gesundheitsleistungen. Die Befreiung hängt unter anderem von der Art der Leistung und den gesetzlichen Anforderungen an den Behandler oder die Einrichtung ab. § 4 Nr. 14 UStG
- Kulturelle Leistungen (§ 4 Nr. 20 UStG): Erfasst sind bestimmte Leistungen von Theatern, Orchestern, Chören, Museen und weiteren kulturellen Einrichtungen sowie bestimmte Veranstaltungen. Je nach Fall sind eine Bescheinigung oder weitere Voraussetzungen erforderlich. § 4 Nr. 20 UStG
- Schul- und Bildungsleistungen (§ 4 Nr. 21 UStG): Die Befreiung umfasst bestimmte Schul-, Hochschul-, Ausbildungs-, Fortbildungs- und Unterrichtsleistungen. Sie gilt nicht pauschal für jedes Seminar oder Lernangebot; die gesetzlichen Voraussetzungen für Anbieter und Leistung müssen erfüllt sein. § 4 Nr. 21 UStG
- Wissenschaftliche oder belehrende Veranstaltungen sowie bestimmte Kultur- und Sportveranstaltungen (§ 4 Nr. 22 UStG): Begünstigt sind die gesetzlich beschriebenen Veranstaltungen bestimmter öffentlicher, gemeinnütziger oder berufsbezogener Einrichtungen, sofern die jeweiligen Voraussetzungen – etwa zur Verwendung der Einnahmen – vorliegen. § 4 Nr. 22 UStG
- Kinderbetreuung, Erziehung und eng verbundene Leistungen (§ 4 Nr. 23 UStG): Die Vorschrift betrifft bestimmte Leistungen öffentlicher oder entsprechend qualifizierter Einrichtungen im Bereich Kinderbetreuung und Erziehung sowie einige damit eng verbundene Leistungen. § 4 Nr. 23 UStG
- Jugendherbergsleistungen (§ 4 Nr. 24 UStG): Begünstigt sind Leistungen des Deutschen Jugendherbergswerks und unter den gesetzlichen Bedingungen auch vergleichbarer Vereinigungen. § 4 Nr. 24 UStG
- Jugendhilfe und Adoptionsvermittlung (§ 4 Nr. 25 UStG): Die Befreiung betrifft bestimmte Jugendhilfeleistungen, Inobhutnahmen und Leistungen der Adoptionsvermittlung durch öffentliche Träger oder andere gesetzlich anerkannte Einrichtungen. § 4 Nr. 25 UStG
- Bestimmte ehrenamtliche Tätigkeiten (§ 4 Nr. 26 UStG): Die Befreiung gilt, wenn die Tätigkeit für eine juristische Person des öffentlichen Rechts ausgeübt wird oder die Zahlung nur aus Auslagenersatz und einer angemessenen Entschädigung für Zeitversäumnis besteht. § 4 Nr. 26 UStG
- Bestimmte Personalgestellungen (§ 4 Nr. 27 UStG): Steuerfrei kann die Gestellung von Personal durch religiöse oder weltanschauliche Einrichtungen für bestimmte soziale, gesundheitliche, Bildungs- und Betreuungszwecke sein. Daneben nennt die Vorschrift bestimmte Gestellungen land- und forstwirtschaftlicher Arbeitskräfte. § 4 Nr. 27 UStG
- Bestimmte Lieferungen bereits verwendeter Gegenstände (§ 4 Nr. 28 UStG): Die Befreiung greift in den gesetzlich geregelten Fällen, wenn für den Gegenstand kein Vorsteuerabzug möglich war oder er ausschließlich für bestimmte steuerfreie Tätigkeiten verwendet wurde. § 4 Nr. 28 UStG
- Bestimmte gemeinschaftliche Leistungen an Mitglieder (§ 4 Nr. 29 UStG): Erfasst sind Leistungen selbständiger Zusammenschlüsse an Mitglieder, wenn die Mitglieder begünstigte Tätigkeiten ausüben, die Leistung diesen Tätigkeiten unmittelbar dient, nur der genaue Kostenanteil erstattet wird und keine Wettbewerbsverzerrung entsteht. § 4 Nr. 29 UStG
- Umsätze mit Anlagegold (§ 25c UStG): Steuerfrei sind bestimmte Lieferungen, Einfuhren und innergemeinschaftliche Erwerbe von Anlagegold. Das Gesetz definiert dafür insbesondere Anforderungen an Form und Feingehalt von Barren, Plättchen und Münzen. § 25c UStG ist ein eigener Befreiungstatbestand außerhalb des § 4 UStG. § 25c UStG
- Differenzbesteuerung für Gebrauchtgegenstände, Kunstgegenstände sowie Sammlungsstücke und Antiquitäten (§ 25a UStG): Diese drei in RechnungFertig auswählbaren Gründe betreffen die Sonderregelung für Wiederverkäufer. Dabei wird die Umsatzsteuer grundsätzlich auf die Differenz zwischen Verkaufs- und Einkaufspreis berechnet; sie wird auf der Rechnung nicht gesondert ausgewiesen. Die VATEX-Codes VATEX-EU-F, VATEX-EU-I und VATEX-EU-J kennzeichnen die jeweils angewandte Differenzbesteuerung. Diese Fälle sind daher von einer gewöhnlichen Steuerbefreiung zu unterscheiden. § 25a UStG, VATEX-Codeliste für EN 16931
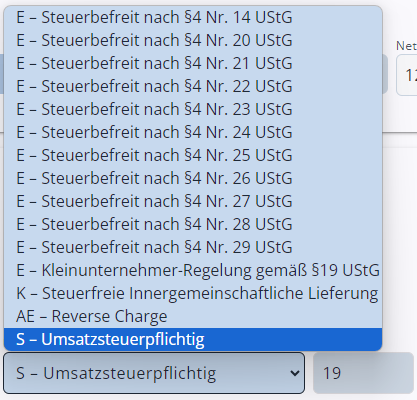
Das ist eine Orientierung, keine pauschale Freigabe für alle Umsätze einer Branche. So ist nicht jede ärztlich angebotene Leistung automatisch eine steuerfreie Heilbehandlung; bei Bildungsangeboten reicht nicht zwingend aus, dass sie „Unterricht“ heißen. Maßgeblich sind die Voraussetzungen der einzelnen Nummer. Die aktuelle Fassung von § 4 UStG enthält die Befreiungstatbestände und ihre Bedingungen.
Bei der E‑Rechnung den passenden Grund angeben
Wird tatsächlich eine Befreiung nach § 4 angewendet, wird der Umsatz grundsätzlich mit der Kategorie E und 0 Prozent abgebildet. In der Rechnung sollte der Befreiungsgrund so bezeichnet werden, dass er nachvollziehbar ist – zum Beispiel mit dem einschlägigen Paragrafen und der passenden Nummer, soweit sie feststeht. Für bestimmte europarechtlich definierte Befreiungen gibt es VATEX-Codes.
Kleinunternehmer: Code E, aber ein eigener Befreiungsgrund
Die Kleinunternehmerregelung steht nicht in § 4, sondern in § 19 UStG. Seit 2025 sind die Umsätze eines Unternehmers danach steuerfrei, wenn der Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet. Für Kleinunternehmerrechnungen schreibt § 34a UStDV einen Hinweis auf die Kleinunternehmer-Steuerbefreiung vor. Die Voraussetzungen und Ausnahmen regelt § 19 UStG; die Rechnungsangaben stehen in § 34a UStDV.
In einer E‑Rechnung wird die Kleinunternehmerbefreiung mit E und 0 Prozent dargestellt. Als Befreiungsgrund gehört ein Klartext in das dafür vorgesehene Feld – etwa „Steuerbefreiung für Kleinunternehmer gemäß § 19 UStG“. Die KoSIT-Abbildung für XRechnung sieht diesen Grund als Text vor; ein VATEX-Code für diesen deutschen Befreiungsgrund ist darin nicht vorgesehen.
Die Kleinunternehmerregelung ist also ein eigener gesetzlicher Grund für die Steuerfreiheit. Sie macht den Unternehmer nicht zu einem Anbieter, dessen Leistungen unter eine bestimmte Befreiung aus § 4 fallen. Außerdem ist der Vorsteuerabzug für Eingangsleistungen, die mit steuerfreien Umsätzen zusammenhängen, grundsätzlich ausgeschlossen. § 15 Abs. 2 UStG schließt den Vorsteuerabzug für bestimmte steuerfreie Umsätze aus.
Reverse Charge
Beim Reverse-Charge-Verfahren wird die Steuerpflicht nicht einfach beseitigt. Vielmehr schuldet unter den gesetzlichen Voraussetzungen der Leistungsempfänger die Umsatzsteuer. Dazu gehören zum Beispiel bestimmte Leistungen ausländischer Unternehmer und bestimmte Bauleistungen. Die Rechnung des Leistenden weist deshalb keine Umsatzsteuer aus, muss aber auf die Steuerschuldnerschaft des Leistungsempfängers hinweisen. § 13b UStG regelt die Steuerschuldnerschaft des Leistungsempfängers; § 14a Abs. 5 UStG schreibt den Rechnungshinweis für die dort genannten Fälle vor.
In EN‑16931-Rechnungen ist dafür grundsätzlich AE vorgesehen, nicht E. Dass beide Rechnungen keinen Umsatzsteuerbetrag des Leistenden enthalten, macht die Sachverhalte nicht gleich: Bei einer Steuerbefreiung nach § 4 oder § 19 wird für den Umsatz keine Umsatzsteuer erhoben; bei Reverse Charge wird die Steuer – sofern die Voraussetzungen greifen – vom Empfänger geschuldet.
Warum innergemeinschaftliche Lieferungen kein Umsatztsteuer-Code E sind
Eine innergemeinschaftliche Lieferung ist eine Warenlieferung aus Deutschland in einen anderen EU-Mitgliedstaat. Die Steuerbefreiung setzt insbesondere voraus, dass die Ware in den anderen Mitgliedstaat gelangt, der Abnehmer die erforderlichen Voraussetzungen erfüllt und dem Lieferer eine gültige Umsatzsteuer-Identifikationsnummer des Abnehmers vorliegt. Die Voraussetzungen müssen nachgewiesen werden; auch die Pflichten zur Zusammenfassenden Meldung sind zu beachten. § 6a UStG regelt die Voraussetzungen der innergemeinschaftlichen Lieferung; § 4 Nr. 1 Buchst. b UStG enthält die zugehörige Befreiung.
Dafür ist in einer EN‑16931-Rechnung grundsätzlich die Kategorie K vorgesehen. Umsatzsteuer-Code E wäre hier die falsche Kategorie, auch wenn die deutsche Rechnung keine Umsatzsteuer ausweist. Für Ausfuhrlieferungen in ein Drittland ist grundsätzlich G vorgesehen. Bei einer innergemeinschaftlichen Lieferung oder Ausfuhr sollte deshalb der jeweilige Sonderfall mit den zugehörigen Angaben und Nachweisen abgebildet werden.
Merksatz für die Rechnung
Zuerst wird steuerlich geklärt, warum auf den Umsatz keine deutsche Umsatzsteuer ausgewiesen wird. Erst danach wird der passende Rechnungscode gewählt:
- E für eine tatsächliche Steuerbefreiung, etwa nach einer einschlägigen Vorschrift des § 4 UStG oder nach § 19 UStG;
- K für eine steuerfreie innergemeinschaftliche Lieferung;
- G für eine steuerfreie Ausfuhrlieferung;
- AE für Reverse Charge;
- O für einen Umsatz außerhalb des deutschen Umsatzsteuerbereichs.
Ein Nullbetrag auf der Rechnung genügt nicht, um den Fall einzuordnen. Der Code und der angegebene Grund müssen zum Umsatz und zu seiner Rechtsgrundlage passen.
Schreibe einen Kommentar